

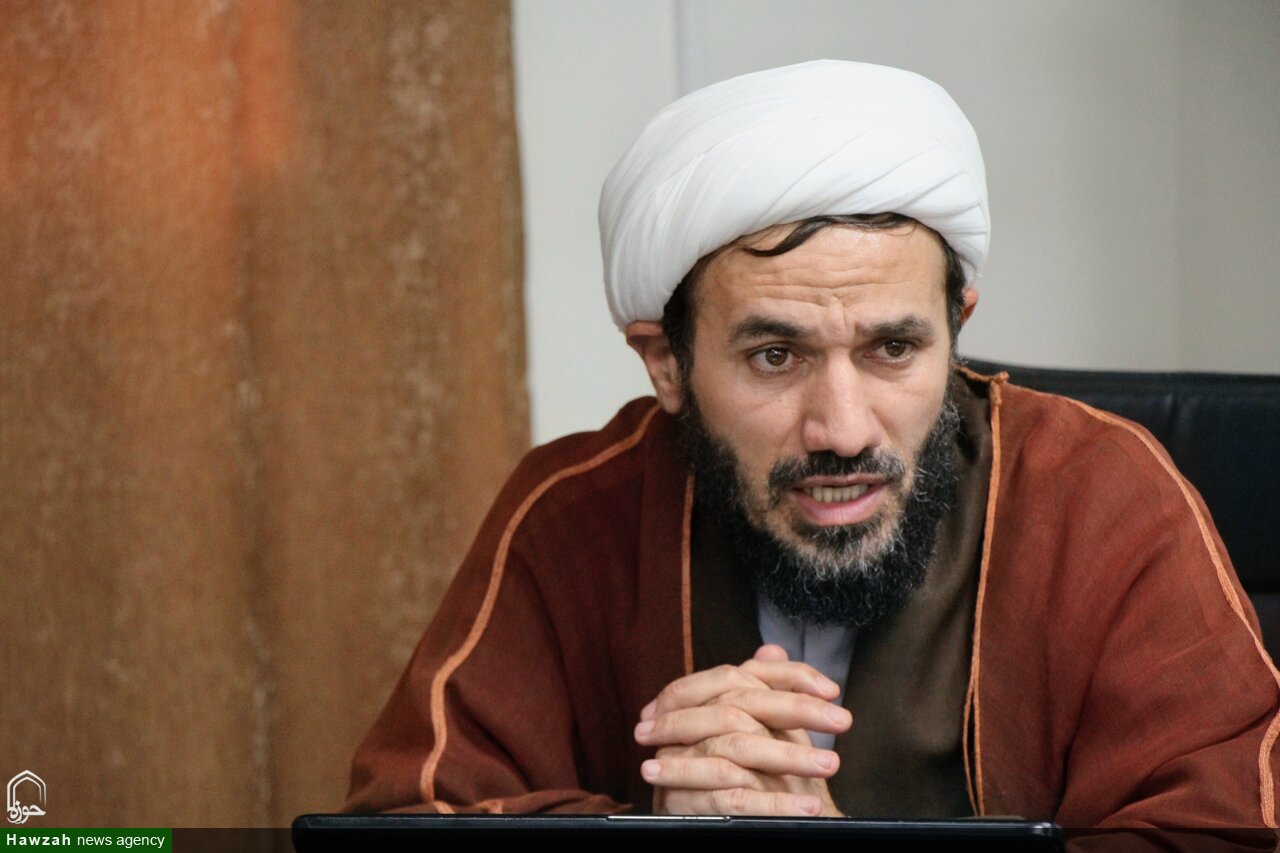
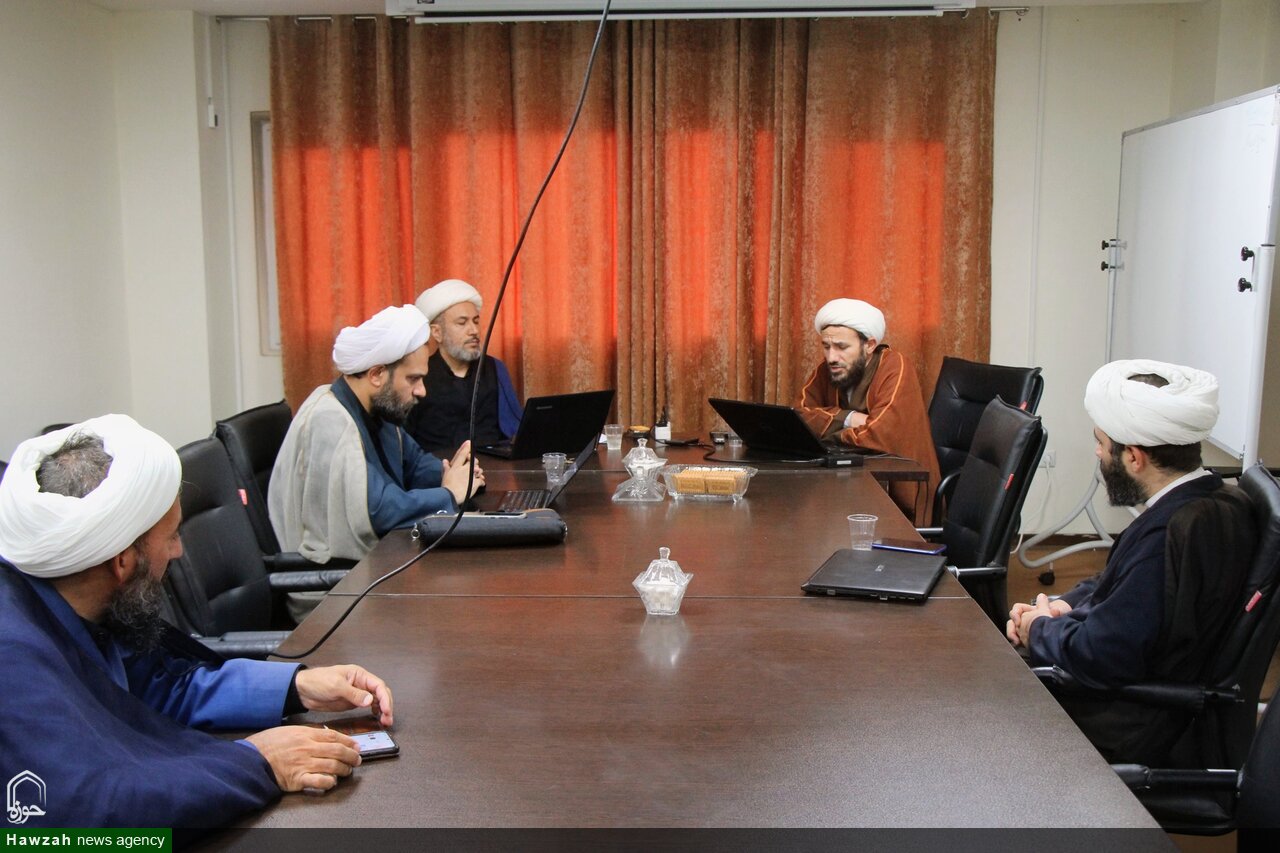
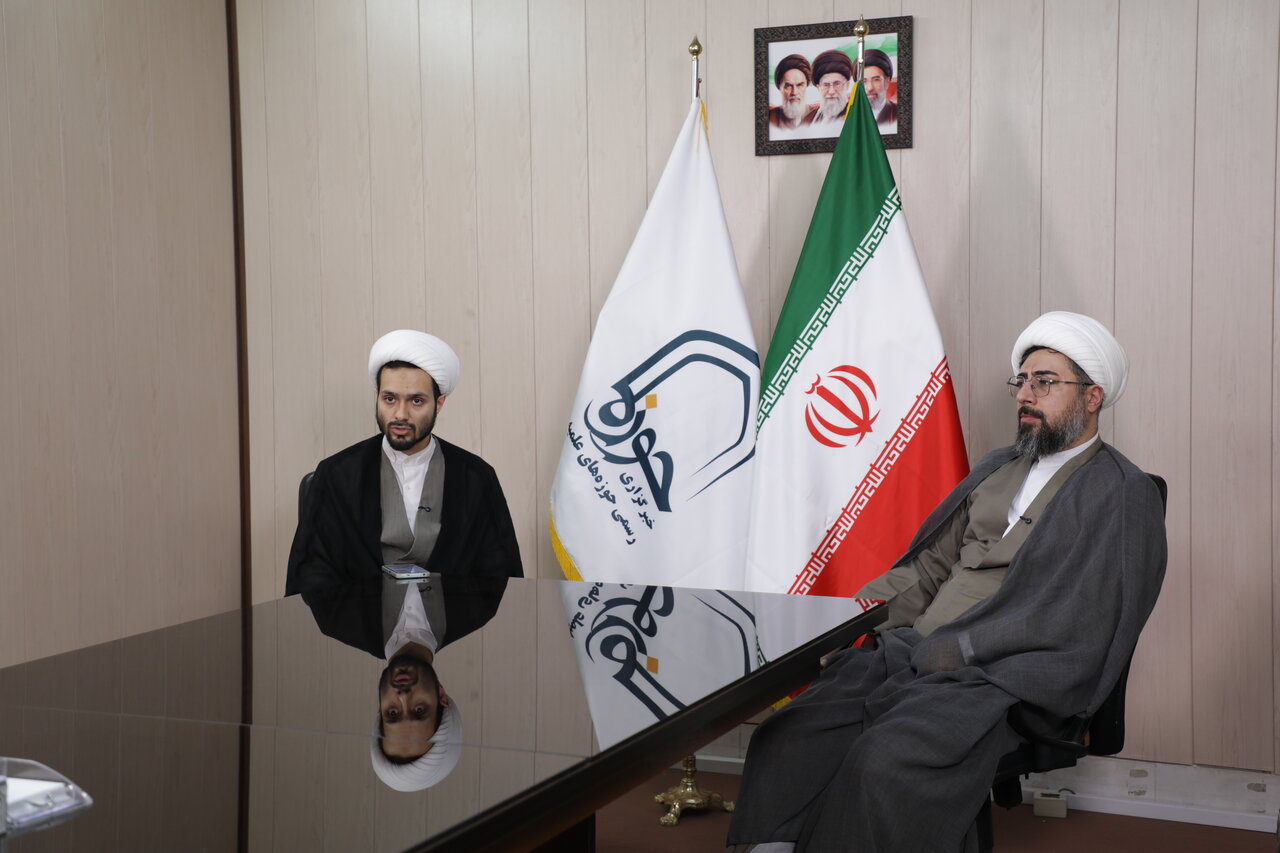
به گزارش خبرنگار خبرگزاری حوزه، سیزدهمین پیشنشست علمی همایش «اصلاح برنامه هفتم پیشرفت بر پایه اقتصاد مقاومتی» با موضوع «ارزیابی فقهی ـ اقتصادی سیاستهای بیمهای برنامه هفتم» به همت مؤسسه عالی فقه و علوم اسلامی قم در پژوهشکده فقههای تخصصی قائد شهید (ره) برگزار شد.
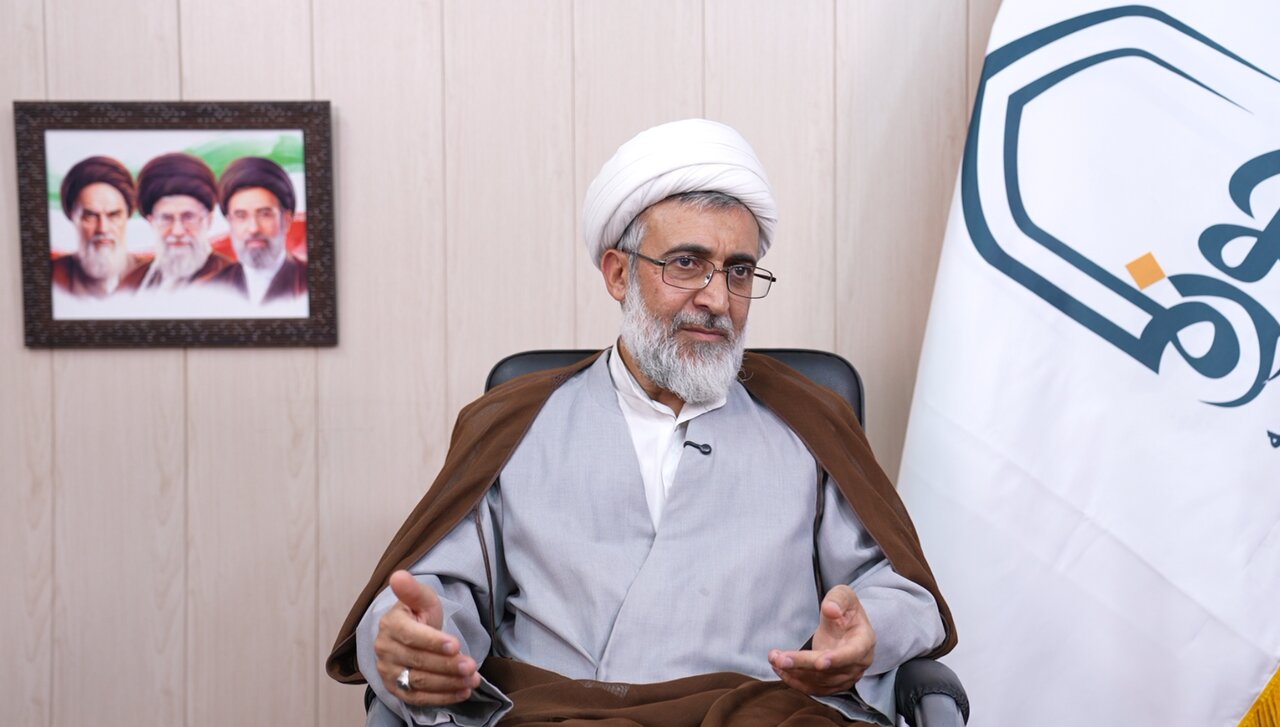
حجتالاسلام ابوالفضل حسنی پژوهشگر فقه اقتصاد و بیمه مؤسسه عالی فقه و علوم اسلامی به عنوان تنها ارائهدهنده این نشست، پس از بررسی جایگاه بیمههای تجاری و اجتماعی در قانون، پیشنهادهای خود را برای اصلاح سیاستهای فعلی و بازنگری در الگوی حکمرانی بیمهای در برنامههای بعدی مطرح کرد.
احکام بیمهای برنامه هفتم بیشتر به صندوقها و تأمین اجتماعی میپردازد
حجتالاسلام حسنی در آغاز سخنان خود با اشاره به مفاهیم ریسک و نا اطمینانی، انتقال ریسک را ویژگی اصلی بیمه متعارف دانست و توضیح داد که بیمهگذار در برابر پرداخت حق بیمه، پیامد مالی مخاطرهای مشخص را در حدود قرارداد به بیمهگر منتقل میکند و شرکت بیمه نیز با پذیرش تعهد جبران خسارت و دریافت حق بیمه، به عنوان یک بنگاه اقتصادی به دنبال کسب درآمد و سود است.
وی با تفکیک بیمههای تجاری از بیمههای اجتماعی گفت: بیمه تجاری بر قرارداد میان بیمهگر و بیمهگذار و پذیرش ریسک در برابر حق بیمه استوار است، اما در بیمه اجتماعی، حمایت از شهروندان در برابر مخاطرات معیشتی هدف اصلی است و سودآوری، بر خلاف بیمه تجاری، مبنای تعریف این حمایت نیست؛ از این رو، برای سنجش سیاستهای برنامه هفتم باید دید قانونگذار در هر یک از این دو حوزه چه هدفی را دنبال کرده است.
این پژوهشگر با اشاره به قانون بیمه مصوب ۱۳۱۶ گفت: تعریف مندرج در ماده نخست این قانون ناظر بر رابطه بیمهگر و بیمهگذار است، در حالی که برای بررسی سیاستهای بیمه اجتماعی باید به اسنادی از جمله قانون ساختار نظام جامع رفاه و تأمین اجتماعی مصوب ۱۳۸۳ و سیاستهای کلی تأمین اجتماعی ابلاغشده در سال ۱۴۰۱ رجوع کرد که در آنها بر جایگاه خدمات بیمهای و ضرورت اتکا به محاسبات دقیق برای تعیین منابع، تعهدات و دامنه پوشش تأکید شده است.
حجتالاسلام حسنی با اشاره به بند «الف» ماده ۳ برنامه هفتم گفت: در احکام مربوط به تجهیز منابع مالی تولید، بیمه در کنار نظام بانکی و بازار سرمایه در شمار منابع تأمین مالی رشد اقتصادی آمده است، اما کاربرد واژه «بیمه» بدون تفکیک بیمههای تجاری و اجتماعی، از نظر او، این پرسش را باقی میگذارد که دقیقاً کدام ظرفیت بیمهای و با چه ضوابطی باید برای تأمین مالی به کار گرفته شود.
وی با اشاره به اینکه ماده ۳۳ برنامه هفتم در بخش امنیت غذایی از معدود مواردی است که نقش بیمههای تجاری در آن مشخصتر است، توضیح داد: در جزء ۲ بند «هـ» این ماده، بیمه مرکزی مکلف شده است ورود بیمههای تجاری به حوزه بیمه مسئولیت مدنی شرکتها و مؤسسات دانشبنیان و ارائهدهندگان خدمات فنی و مهندسی کشاورزی فناورانه را تسهیل کند.
حجتالاسلام حسنی همچنین با اشاره به حکم جداگانه جزء ۳ همین بند درباره بیمه اجباری تمام خطر محصولات اساسی کشاورزی که اجرای آن بر عهده صندوق بیمه کشاورزی و از طریق کارگزاری شرکتهای بیمه است، گفت: پیشبینی پوشش بیمهای در بخش کشاورزی نمونهای است از اینکه قانونگذار میتواند به جای اشاره کلی به ظرفیت بیمه، نقش مشخصی برای آن در پوشش مخاطرات یک حوزه راهبردی تعریف کند.
به گفته وی، در مقابل این حضور محدود بیمههای تجاری، احکام مربوط به بیمه اجتماعی در فصلهای صندوقهای بازنشستگی و تأمین اجتماعی وزن بیشتری دارند و تمرکز آنها بر اصلاح سنوات بیمهپردازی، کنترل هزینهها و جلوگیری از ایجاد تعهدات مالی تازه بدون پیشبینی منابع است؛ از این رو، رویکرد برنامه در قبال صندوقها بیش از آنکه توسعهای یا معطوف به افزایش بهرهوری باشد، انقباضی و با هدف جلوگیری از تشدید ناترازی است.
افت نسبت پشتیبانی و فشار بیشتر بر بودجه دولت
حجتالاسلام حسنی در توضیح ناترازی صندوقها، «نسبت پشتیبانی» را نسبت شمار بیمهپردازان به مستمریبگیران دانست و گفت: در ارزیابی صندوقهای متکی به حق بیمه معمولاً به نسبت حدود چهار تا پنج بیمهپرداز به ازای هر مستمریبگیر اشاره میشود، حال آنکه این نسبت در صندوق بازنشستگی کشوری به حدود نیم، یعنی تقریباً یک کسورپرداز به ازای دو حقوقبگیر، رسیده و در سازمان تأمین اجتماعی، بنا بر آمار او، حدود سه تا سه و نیم بوده است.
وی با اشاره به نحوه اداره صندوقهای متکی به حق بیمه توضیح داد: توان صندوق برای پرداخت مستمری و ارائه خدمات، به شمار بیمهپردازان و میزان منابع ورودی آن وابسته است و هنگامی که شمار دریافتکنندگان مستمری در مقایسه با پرداختکنندگان حق بیمه افزایش یابد، تأمین تعهدات از محل ورودیهای جاری دشوارتر میشود و صندوق برای جبران فاصله میان منابع و مصارف، بیش از گذشته به کمک بودجه دولت نیاز پیدا میکند.
اصلاح سنواتی که حجتالاسلام حسنی در توضیح رویکرد برنامه به آن اشاره کرد، در ماده ۲۹ به صورت افزایش مدت الزامی بیمهپردازی متناسب با سابقه افراد پیشبینی شده است و در این حکم، ۶۲ سال برای مردان و ۵۵ سال برای زنان حد سنی اعمال افزایش سنوات است، نه سن یکسان بازنشستگی برای همه بیمهپردازان یا افزایش ثابت دو ساله برای تمامی افراد.
حجتالاسلام حسنی تأکید کرد که جهتگیری قانونگذار برای کنترل هزینهها را باید در پرتو وضع مالی صندوقها فهمید، زیرا اولویت برنامه در شرایطی که برخی صندوقها توان پذیرش بار مالی جدید را ندارند، حفظ امکان ایفای تعهدات جاری است، اما همین اولویت نشان میدهد که سامان دادن به هزینهها و جلوگیری از تشدید بحران، جای برنامهریزی برای افزایش بهرهوری و اصلاح شیوه اداره صندوقها را نمیگیرد.
حدود اختیار دولت در قبال داراییها و تعهدات صندوقها
این پژوهشگر در بررسی فقهی سیاستهای بازنشستگی، حدود اختیار دولت در تغییر مدیران، اصلاح شرایط بازنشستگی و انحلال صندوقها را از مسائل نیازمند بررسی دانست و گفت: برای پاسخ به این پرسش باید به شخصیت حقوقی صندوق، رابطه قراردادی اعضا با آن و ماهیت داراییهایی توجه کرد که قرار است تعهدات صندوق را نه فقط در برابر اعضای کنونی، بلکه در قبال ذینفعان نسلهای بعد نیز پشتیبانی کنند.
حجتالاسلام حسنی با یادآوری مباحث مطرحشده درباره پیشنهاد انحلال صندوقهای بازنشستگی کشوری و لشکری گفت: بخشی از اعتراضها بر این مبنا بود که ذخایر صندوق را نمیتوان همانند دارایی در اختیار دولت تلقی کرد، زیرا این ذخایر با حقوق اعضا و تعهدات بین نسلی پیوند دارد و تصمیم درباره ساختار یا دارایی صندوق ممکن است بر اشخاصی اثر بگذارد که حق آنان به پرداختهای جاری محدود نیست.
وی در توضیح دیدگاه دولت در آن بحث گفت: استدلال دولت این بود که تعهدات موجود در قبال اعضای فعلی را میپذیرد، اما صندوق ناتراز نباید با پذیرش اعضای جدید، تعهداتی ایجاد کند که منابعی برای ایفای آنها ندارد؛ به گفته حسنی، این استدلال ناظر بر توان مالی صندوق است و باید جداگانه بررسی شود که پذیرش تعهدات موجود چه اثری بر حدود اختیار دولت نسبت به مدیریت، ساختار و داراییهای صندوق دارد.
حجتالاسلام حسنی همچنین با اشاره به مخالفت با انتقال بار مالی به سازمان تأمین اجتماعی گفت: نپذیرفتن تعهدات تازه به دلیل هزینهای که برای یک سازمان ایجاد میکند، با اثبات نامشروع بودن اصل مداخله دولت یکی نیست و در ارزیابی چنین پیشنهادهایی باید میان ملاحظات مالی و اداری، استدلالهای فقهی درباره ماهیت ذخایر و پرسش حقوقی درباره اختیار تصمیمگیری برای یک شخصیت حقوقی مستقل تمایز گذاشت.
پوشش ریسک باید بر تأمین مالی مقدم بماند
حجتالاسلام حسنی در نقد جایگاه بیمه در بخش تأمین مالی برنامه هفتم هشدار داد: اگر نیاز دستگاههای دولتی به منابع مالی مبنای اصلی سیاستگذاری برای شرکتهای بیمه شود، ممکن است ارزیابی مخاطرات و پوشش آنها در اولویت بعدی قرار گیرد و به تدریج فاصلهای میان نرخ حق بیمه و میزان واقعی ریسک پدید آید که در بلندمدت کارایی بازار بیمه را کاهش دهد.
وی با عدم رد کلی استفاده از ذخایر فنی شرکتهای بیمه برای تأمین مالی، گفت: منابعی که از محل دریافت حق بیمه گرد میآید، در صورت وجود ضوابط مشخص و ظرفیت کافی، میتواند در خدمت فعالیت تولیدی قرار گیرد، اما این امکان نباید به گونهای به کار گرفته شود که تأمین مالی یا بنگاهداری به فعالیت اصلی شرکت بیمه تبدیل شود و پوشش مخاطرات موجود در اقتصاد در حاشیه قرار گیرد.
حجتالاسلام حسنی با اشاره به ادعای برخی شرکتهای بیمه درباره زیانده بودن رشتههایی مانند بیمه شخص ثالث گفت: صرف وجود ذخایر فنی را نباید به معنای وجود منابع آزاد برای تأمین مالی تلقی کرد، زیرا این شرکتها در برابر خسارتهای بیمهشدگان تعهد دارند و پیش از تصمیمگیری درباره تخصیص منابع آنها به فعالیتهای دیگر باید ظرفیت واقعی شرکتها برای پوشش ریسک و ایفای تعهداتشان در نظر گرفته شود.
این پژوهشگر در تشریح پیشنهاد خود برای اصلاح سیاستهای بیمهای گفت: قانونگذار میتواند به جای اکتفا به معرفی بیمه به عنوان ابزار تجهیز منابع، نقش بیمهگران را در پوشش مخاطرات طرحهای بزرگ زیرساختی و راهبردی تعریف کند، زیرا دولت به تنهایی قادر به تحمل پیامد مالی همه مخاطرات این طرحها نیست و مشارکت صنعت بیمه باید پیش از هر چیز به کاهش نا اطمینانی برای مجریان و سرمایهگذاران کمک کند.
از بیمه محصولات فناورانه تا پوشش ریسک سکوهای دیجیتال
حجتالاسلام حسنی طراحی پوشش بیمهای برای محصولات فناورانه را یکی از راههای حمایت از اقتصاد دانشبنیان دانست و گفت: ریسک آزمون و خطا در فرایند تحقیق و توسعه برای بنگاههایی که روی محصولی تازه کار میکنند بالاست و صنعت بیمه میتواند با طراحی بیمهنامههای متناسب با این فعالیتها، بخشی از مخاطراتی را پوشش دهد که اکنون مانع توسعه محصول یا ورود شرکتها به طرحهای پرریسک میشود.
وی با اشاره به فعالیت شرکتهای دانشبنیان در بخش کشاورزی گفت: شرکتهایی که روی محصولاتی مانند بذر یا نهال کار میکنند، در مراحل تحقیق و آزمون با هزینهها و مخاطراتی روبرو هستند و توجه برنامه به بیمه در بخش امنیت غذایی میتواند نقطه شروعی برای تعریف پوششهای متناسب با این دسته از فعالیتها باشد، نه اینکه نقش بیمه در حمایت از شرکتهای فناور به همان حکم محدود بماند.
حجتالاسلام حسنی با بیان اینکه اقتصاد دیجیتال نیز از حوزههایی است که به بیمههای تخصصی نیاز دارد، گفت: مخاطرات سایبری و ریسکهای عملیاتی سکوهای دیجیتال باید در طراحی پوششهای بیمهای جداگانه مورد توجه قرار گیرد، زیرا اگر برنامه هفتم به دنبال گسترش فعالیتهای دیجیتال است، باید برای مخاطراتی که ادامه کار این کسب و کارها را تهدید میکند نیز راهی برای پوشش بیمهای پیشبینی کند.
وی با تأکید بر اینکه بیمههای پارامتریک یا مبتنی بر شاخص از شیوههای نوینی است که در برنامه هفتم میتوانستند بیشتر مورد توجه قرار گیرند، توضیح داد: در این بیمهها، پرداخت به تحقق شرطی وابسته است که از پیش بر اساس یک شاخص تعریف میشود و به همین دلیل، شرکت بیمه لزوماً نیازی به اعزام کارشناس و ارزیابی میدانی خسارت در هر پرونده ندارد و میتواند زمان و هزینه رسیدگی را کاهش دهد.
حجتالاسلام حسنی با ارائهی این پیشنهاد که بیمه مرکزی برای توسعه بیمههای تجاری سنجههای مشخصی تعریف کند تا پیشرفت صنعت در ارائه پوششهای جدید قابل ارزیابی باشد، گفت: همانگونه که در بخشهایی از برنامه برای بیمههای اجتماعی و سلامت هدفهای قابل سنجش در نظر گرفته شده است، در بیمههای تجاری نیز میتوان با تعیین شاخصهای عملکرد و بهرهگیری از فناوریهایی مانند هوش مصنوعی، مسیر طراحی و توسعه محصولات بیمهای را روشنتر کرد.
شفافیت سرمایهگذاری، پیششرط ارزیابی عملکرد شرکتهای تابعه
حجتالاسلام حسنی در پاسخ به اینکه چه اقدامهایی را میتوان در چارچوب همین برنامه برای صندوقهای بازنشستگی پیگیری کرد، تدوین ضوابط روشن برای گزارشدهی شرکتهای تابعه را یکی از گزینهها دانست و گفت: گزارش مالی باید نشان دهد منابع صندوقها در کجا سرمایهگذاری شده، فعالیتهای مختلف چه بازدهی داشتهاند و عملکرد شرکتهای وابسته تا چه اندازه به تأمین منابع لازم برای پرداخت مستمریها کمک کرده است.
وی با اشاره به پیشنهاد بررسی شرکتهای تابعه در قالب «زنجیره ارزش» گفت: شرکتهای وابسته به یک صندوق ممکن است به صورت جداگانه عملکرد متفاوتی داشته باشند، اما بررسی رابطه میان فعالیت آنها و نحوه مدیریت مجموعه میتواند روشن کند کدام بخشها بازده مطلوب دارند و کدام بخشها نیازمند اصلاحاند؛ از این رو، در کنار بحث انحلال یا تغییر ساختار، باید امکان استفاده بهتر از منابع و ظرفیت سرمایهگذاری موجود را نیز بررسی کرد.
حجتالاسلام حسنی در عین حال تغییر شیوه تأمین منابع صندوقها را مسئلهای فراتر از اصلاح مدیریت شرکتهای وابسته دانست و گفت: الگوی متکی به حق بیمه با کاهش شمار بیمهپردازان فشار بیشتری بر بودجه دولت وارد میکند، اما افزایش اتکا به سرمایهگذاری نیز راهی بیمانع نیست و باید دید در شرایطی که فعالیتهای غیر مولد ممکن است بازده بیشتری داشته باشند، سرمایهگذاری مولد تا چه اندازه میتواند به تأمین تعهدات صندوقها کمک کند.
بیمه عمر میتواند مکمل حمایت اجتماعی باشد
این پژوهشگر با اشاره به پایین بودن ضریب نفوذ بیمه در ایران، کمرنگ بودن بیمه عمر را یکی از عوامل آن دانست و گفت: ابهامهای فقهی درباره مشروعیت برخی قراردادها و نگرانی بیمهگذاران از ارزش واقعی دریافتی خود پس از ۲۰ یا ۳۰ سال در شرایط تورمی، از موانع اقبال به این پوششهاست که میتواند خانوارها را به نگهداری پسانداز در داراییهایی مانند طلا و ارز سوق دهد.
حجتالاسلام حسنی پیشنهاد کرد: دولت در کنار رسیدگی به موانع فقهی و اقتصادی بیمه عمر، از سیاستهای تشویقی مانند معافیت مالیاتی برای بیمهگذاران استفاده کند تا بیمههای تجاری بتوانند بخشی از نیاز افراد به پوشش بلندمدت را پاسخ دهند و به عنوان مکمل نظام تأمین اجتماعی عمل کنند، بی آنکه همه نیازهای معیشتی آینده به تعهد تازهای برای صندوقهای بازنشستگی یا بودجه عمومی تبدیل شود.
وی با بیان اینکه هدف تأمین اجتماعی حفظ سطحی از معیشت و حمایت از افراد در برابر مخاطرات است، گفت: سیاست حمایتی نباید به پرداخت حق بیمه محدود بماند یا همه گروهها را در یک سطح ببیند، زیرا بخشی از جامعه به حمایت مستقیم و گستردهتر نیاز دارد، در حالی که نیاز گروههای دیگر را میتوان با ترکیبی متفاوت از بیمه اجتماعی و پوششهای اختیاری پاسخ داد.
حجتالاسلام حسنی پیشنهاد کرد: در الگوی لایهای تأمین اجتماعی، میزان و نوع حمایت بر اساس وضعیت معیشتی افراد تعیین شود تا دولت بتواند در لایههای نیازمند، حمایت بیشتری ارائه دهد، در لایههای متناسب از ساز و کار بیمه اجتماعی استفاده کند و برای کسانی که توان خرید پوشش اضافی دارند، امکان مراجعه اختیاری به بیمههای تجاری فراهم باشد، بدون آنکه این پوششها جای حمایت پایه را بگیرند.
تکافل و مشارکت در ریسک؛ موضوعی برای برنامههای بعدی
حجتالاسلام حسنی در بخش پایانی سخنان خود گفت: پیشنهادهای مربوط به پوشش ریسک در برنامه هفتم عمدتاً در چارچوب ساختار موجود قابل طرحاند، اما بازنگری بنیادی در حکمرانی بیمهای مستلزم پاسخ به این پرسش است که آیا ساماندهی ریسک در اقتصاد اسلامی باید همچنان بر انتقال آن به یک شرکت بیمهگر استوار باشد یا میتوان الگویی طراحی کرد که در آن، ذینفعان در توزیع و تحمل ریسک مشارکت کنند.
وی با طرح این پرسش که نگاه بازاری به ریسک و کسب سود از پذیرش آن تا چه اندازه با مبانی اقتصاد اسلامی سازگار است، از «تکافل» به عنوان نمونهای قابل بررسی برای مشارکت در ریسک نام برد و گفت: این الگو را میتوان در هر دو حوزه بیمههای تجاری و اجتماعی مطالعه کرد، اما رواج آن در شماری از کشورهای اسلامی به تنهایی برای داوری درباره سازگاریاش با اهداف و مبانی فقهی مورد نظر کافی نیست.
حجتالاسلام حسنی تأکید کرد که بازتعریف نقش بیمهگر و جایگزین کردن یا تکمیل انتقال ریسک با الگوهای مشارکتی، پیشنهادی آماده برای درج در برنامه هفتم نیست و بهتر است برای برنامههای بعدی، از جمله برنامه هشتم، درباره شیوه تقسیم ریسک، حدود تعهد مشارکتکنندگان و نقش نهاد ادارهکننده پژوهش شود تا بتوان درباره امکان بکارگیری این الگو در سیاستگذاری بیمهای تصمیم گرفت.
گفتنی است؛ دوازدهمین پیشنشست همایش «اصلاح برنامه هفتم پیشرفت با رویکرد اقتصاد مقاومتی»، روز سهشنبه، ۲۶ آبان ۱۴۰۵، به همت انجمن اقتصاد اسلامی حوزه علمیه و با همکاری مرکز مطالعات اقتصادی دانشگاه مفید قم، با موضوع «بازاندیشی سیاست ارزی برنامه هفتم در پرتو پیچیدگی اقتصادی و عدالت توزیعی» در سالن جلسات این دانشگاه برگزار شد.












نظر شما